În august 2026, în România dobânda la creditul de locuință era 6,3 % (dobânda anuală efectivă la creditele de locuință noi). Asta o pune pe locul al doilea din 26 în Europa. Mai jos: dobânda la ipotecă, față de restul Uniunii Europene, cu clasamentul întreg și cu evoluția din ultimii ani.
Dacă așezi toate țările în șir, cea de la mijloc are 4 %. Cea mai mare cifră este în Ungaria, 7,3 %. Cea mai mică este în Malta, 2,1 %.
Cifra de mai sus este dobânda anuală efectivă. Adică nu doar dobânda scrisă cu litere mari în reclamă, ci tot ce plătești: dobânda, comisionul de analiză, cel de administrare, asigurarea cerută de bancă. Este singura cifră pe care o poți compara cinstit între două bănci sau între două țări.
Dobânda la ipotecă, față de restul Europei
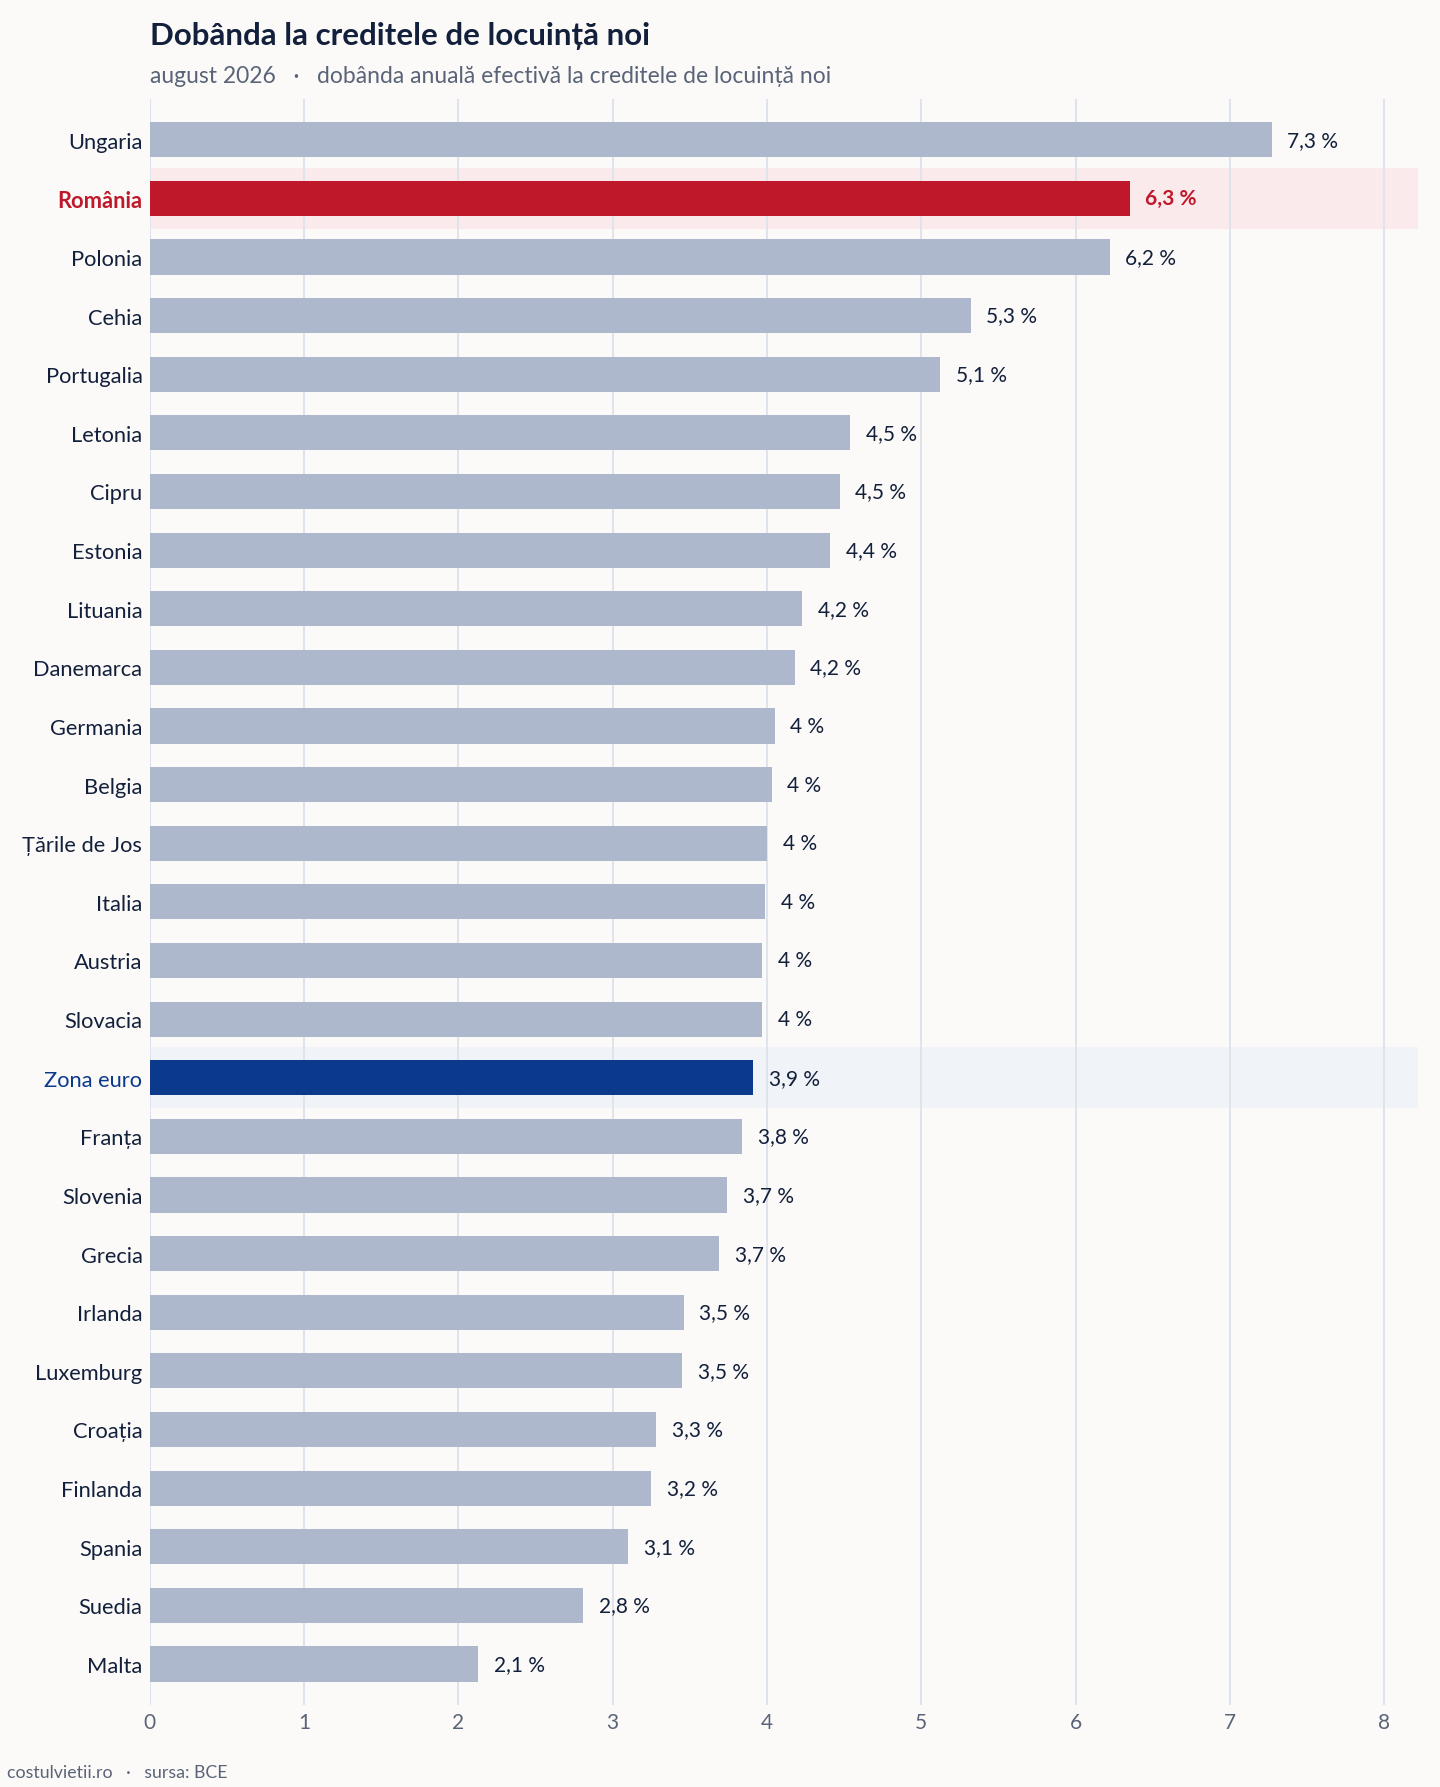
| Loc | Țara | Dobânda la creditul de locuință |
|---|---|---|
| 1 | Ungaria | 7,3 % |
| 2 | România | 6,3 % |
| 3 | Polonia | 6,2 % |
| 4 | Cehia | 5,3 % |
| 5 | Portugalia | 5,1 % |
| 6 | Letonia | 4,5 % |
| 7 | Cipru | 4,5 % |
| 8 | Estonia | 4,4 % |
| 9 | Lituania | 4,2 % |
| 10 | Danemarca | 4,2 % |
| 11 | Germania | 4 % |
| 12 | Belgia | 4 % |
| 13 | Țările de Jos | 4 % |
| 14 | Italia | 4 % |
| 15 | Austria | 4 % |
| 16 | Slovacia | 4 % |
| 17 | Franța | 3,8 % |
| 18 | Slovenia | 3,7 % |
| 19 | Grecia | 3,7 % |
| 20 | Irlanda | 3,5 % |
| 21 | Luxemburg | 3,5 % |
| 22 | Croația | 3,3 % |
| 23 | Finlanda | 3,2 % |
| 24 | Spania | 3,1 % |
| 25 | Suedia | 2,8 % |
| 26 | Malta | 2,1 % |
Cât de departe e România de restul
Față de țara de la mijlocul clasamentului, România stă cu 2,4 % peste ea. Adică de aproximativ 1,59 ori cât are ea.
De ce ne uităm la țara de la mijloc și nu la media tuturor? Pentru că media e trasă în sus sau în jos de câteva țări ieșite din rând. După aceea nu mai descrie pe nimeni. Țara de la mijloc rămâne acolo unde stau de fapt cele mai multe.
| Cu cine comparăm | Dobânda la creditul de locuință | România față de el |
|---|---|---|
| Media Europei | 3,9 % | +2,4 % |
| Țara de la mijloc | 4 % | +2,4 % |
| Ungaria | 7,3 % | -0,9 % |
| Polonia | 6,2 % | +0,1 % |
Cât înseamnă asta în bani
Diferența dintre 6,35% și 3,91% pare mică. Pusă pe un împrumut adevărat, nu mai e. Să zicem 100.000 € luați pe 30 de ani, cu rate egale.
| La ce dobândă | Rata pe lună | Cât dai înapoi în total |
|---|---|---|
| România, 6,35% | 622 € | 224.005 € |
| Zona euro, 3,91% | 472 € | 170.007 € |
| Diferența | 150 € | 53.998 € |
Adică 150 € în plus în fiecare lună, timp de 30 de ani, pentru exact același împrumut. La capăt, 53.998 € dați în plus, care nu au cumpărat nimic. Au plătit doar dreptul de a folosi banii.
Cum s-a schimbat, din ianuarie 2021 până acum
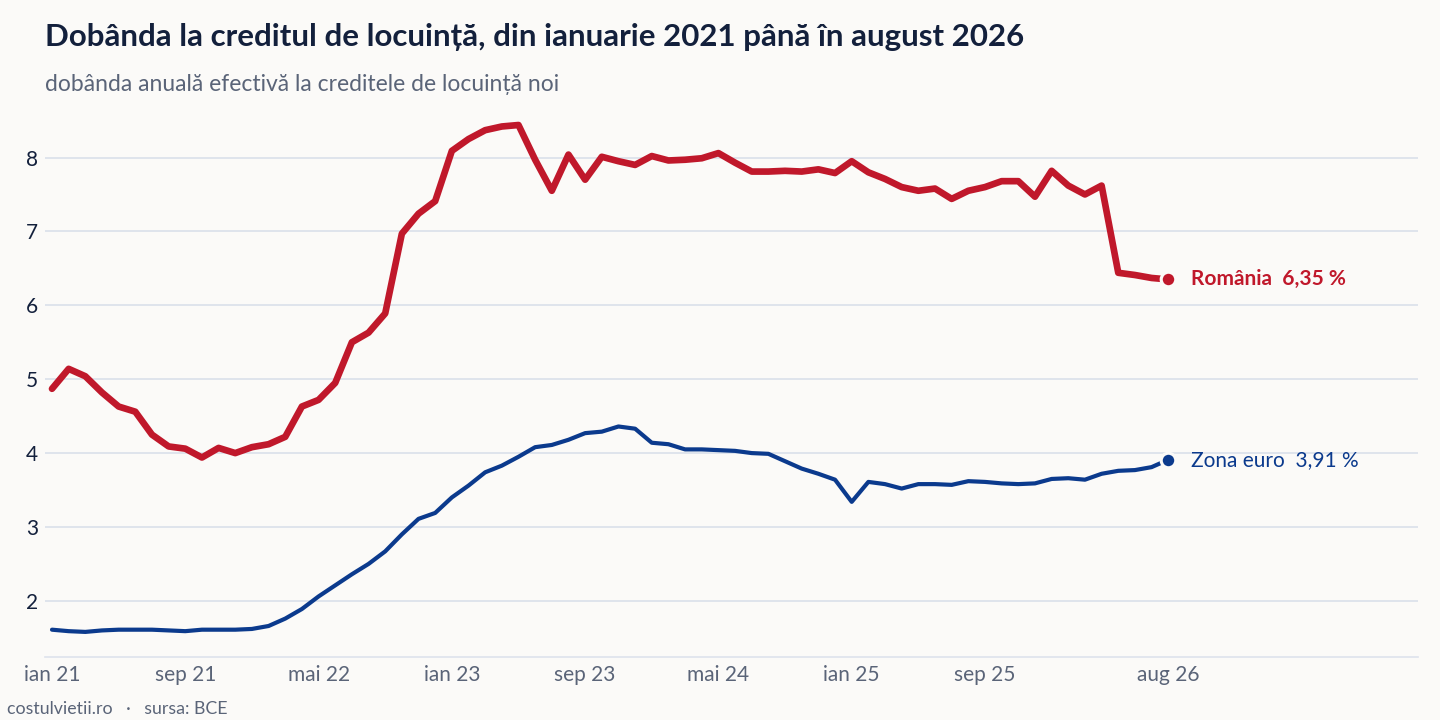
Din ianuarie 2021 până în august 2026, în România dobânda la creditul de locuință a urcat de la 4,9 % la 6,3 %, adică cu 1,5 % mai mult. Cea mai mare cifră din toată perioada a fost 8,4 %, în mai 2023. Cea mai mică a fost 3,9 %, în octombrie 2021.
Față de media Europei, distanța s-a redus. În ianuarie 2021 România era la 3,3 % de ea. În august 2026 este la 2,4 %. Asta spune mai mult decât o cifră luată singură. O distanță care se închide și una care se adâncește duc în direcții opuse, chiar dacă azi arată la fel.
Ce arată dobânda la ipotecă și ce nu arată
Banca Centrală Europeană adună de la băncile centrale ale tuturor țărilor dobânzile la care s-au dat creditele în luna trecută. Nu creditele vechi, ci cele noi. Fiecare țară raportează în moneda în care se împrumută oamenii ei: România în lei, Ungaria în forinți, Germania în euro.
- Este o medie pe toate băncile și pe toate creditele dintr-o lună. Dobânda ta depinde de avans, de venit și de banca aleasă.
- Românii se împrumută în lei, iar leul are dobânzi mai mari decât euro. O parte din diferență vine de acolo, nu din lăcomia băncii.
- Nu intră creditele „Noua Casă”, care sunt garantate de stat și au altă dobândă.
Ce înseamnă asta pentru tine
Dobânda mare la ipotecă nu e o decizie a băncilor, e prețul banilor în țara asta. Nicio bancă nu împrumută mai ieftin decât statul în care stă, iar România se împrumută cel mai scump din Uniune.
Merită citită lângă cât costă construirea unei case. Casa e mai ieftină aici. Banii cu care o cumperi, nu.
Întrebări pe care le pune toată lumea
Pe ce loc e România?
România este pe locul al doilea din 26 de țări din Uniunea Europeană. Are 6,3 % în august 2026. Țara de la mijlocul clasamentului are 4 %.
De ce e dobânda din reclamă mai mică?
Pentru că reclama arată dobânda curată, fără comisioane. Cifra de aici e dobânda anuală efectivă, care le adună pe toate. Legea obligă banca să ți-o spună și pe asta, dar o scrie mai mic.
Se compară corect leul cu euro?
Se compară ce plătește un om obișnuit în fiecare țară, în moneda în care se împrumută. Un român ia lei, un neamț ia euro. O parte din diferență vine chiar din monedă, fiindcă leul are dobânzi mai mari. Asta nu face rata mai ușoară pentru român.
Dobânda fixă sau variabilă?
Cifra le cuprinde pe amândouă, la un loc, așa cum s-au dat creditele în luna aceea. În România cele mai multe sunt legate de un indice care se schimbă, deci rata se poate mișca după ce semnezi.
De unde sunt luate cifrele?
De la Banca Centrală Europeană, care adună dobânzile de la băncile centrale din toată Uniunea, inclusiv de la Banca Națională a României. Setul de date se numește M..B.A2C.A.C.A.2250..N, iar perioada este 2026-08. Cifrele sunt luate automat de acolo și nu sunt schimbate de noi.
De unde vin cifrele
Toate cifrele sunt de la Banca Centrală Europeană, care adună dobânzile de la băncile centrale din toată Uniunea, inclusiv de la Banca Națională a României. Setul de date este M..B.A2C.A.C.A.2250..N, iar perioada este cea mai nouă publicată, august 2026. Le luăm automat de acolo. Nu le scriem de mână și nu le schimbăm. Când BCE publică cifre noi, articolul se schimbă și el.
„Țara de la mijloc” înseamnă exact asta: așezi țările în șir, de la cea mai mare cifră la cea mai mică, și te uiți la cea din mijloc. Jumătate stau deasupra ei, jumătate dedesubt. Am ales-o în locul mediei pentru că media e trasă de cazurile ieșite din rând, cum e Luxemburgul la salarii.